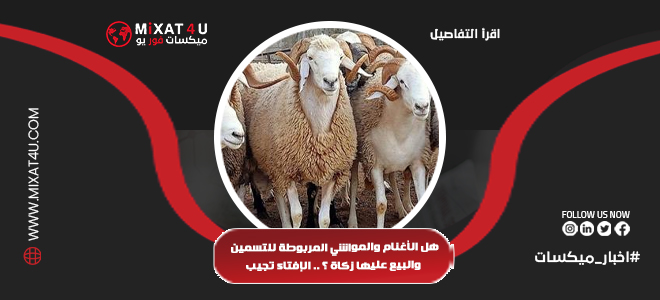
هل الأغنام والمواشي المربوطة للتسمين والبيع عليها زكاة ؟ .. الإفتاء تجيب
يتساءل كثير من مربي الأغنام وأصحاب مشروعات تربية المواشي عن حكم الزكاة في الحيوانات التي تُربط داخل الحظائر، ويتكفل أصحابها بشراء الأعلاف ورعايتها حتى يزداد وزنها، ثم تُباع لتحقيق عائد مالي. ويزداد هذا التساؤل مع اختلاف طبيعة المشروعات، فبعضها يقوم على البيع والشراء المباشر، بينما يعتمد بعضها الآخر على التسمين أو إنتاج اللبن أو الاستفادة من النتاج.
ولا يتوقف تحديد الحكم على عدد الرؤوس أو قيمتها وحدهما؛ إذ توجد فروق بين زكاة الأنعام السائمة، وزكاة الأموال المعدة للتجارة، وحكم الأصول التي تُقتنى للاستغلال والإنتاج. كما أن عبارة «مواشٍ للتسمين والبيع» قد تصف أنشطة مختلفة تحتاج إلى بيان دقيق قبل تطبيق الحكم عليها.
ويستعرض موقع ميكسات فور يو تفاصيل المسألة في ضوء الفتاوى المنشورة لدار الإفتاء المصرية، مع توضيح أسباب اختلاف الحكم، وطريقة فهم النصاب والحول، وأبرز المعلومات التي ينبغي لصاحب المشروع عرضها عند طلب فتوى تخص حالته.
لماذا يختلف حكم الزكاة من مشروع إلى آخر؟
قد يمتلك شخصان العدد نفسه من الأغنام، ويدفعان تكاليف متقاربة للعلف والرعاية، لكن يختلف توصيف نشاط كل منهما. فأحدهما قد يشتري الحيوانات لإعادة بيعها وتحقيق ربح من فرق السعر، بينما يقتني الآخر قطيعًا للاستفادة من اللبن والمواليد، ولا يبيع بعض الرؤوس إلا عند الحاجة أو لتجديد القطيع.
كذلك قد يدخل مستثمر مع مربٍّ في مشاركة، فيقدم الأول ثمن الحيوانات، ويتولى الثاني التغذية والخدمة، ثم يتقاسمان العائد وفق اتفاق معين.
ولهذا فإن الحكم لا يُستخرج من كلمة «بيع» وحدها، بل يحتاج إلى معرفة طبيعة الملكية، والغرض من الاقتناء، وكيفية تحقيق العائد. وبيع أصل إنتاجي بعد فترة من استخدامه لا يجعله بالضرورة مماثلًا لبضاعة اشتُريت أصلًا للتداول التجاري.
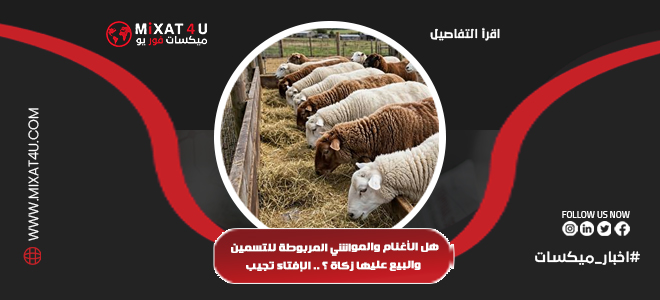
ما المقصود بالأنعام السائمة والمواشي المعلوفة؟
الأنعام السائمة هي التي تعتمد على الرعي من الكلأ المباح، وفق الضوابط الفقهية المتعلقة بذلك، بينما الماشية المعلوفة هي التي يتحمل صاحبها توفير غذائها والإنفاق على علفها.
وقد أوضحت دار الإفتاء في فتواها المتعلقة بالمشاركة في الماشية أن السوم من شروط وجوب زكاة بهيمة الأنعام وفق الحكم الذي عرضته، وأن الحيوانات التي يتكلف صاحبها علفها وسقيها لا ينطبق عليها هذا الباب بالصورة نفسها.
لكن يجب الانتباه إلى أن عدم وجوب زكاة الأنعام لا يعني بالضرورة عدم وجود أي زكاة متعلقة بالنشاط أو بأمواله. فقد يُبحث المال تحت باب آخر، مثل عروض التجارة أو النقود المتحصلة من المشروع.
وهذا التفريق يمنع الخلط بين قول يتعلق بالحيوانات من حيث كونها أنعامًا، وقول يتعلق بقيمتها باعتبارها أموالًا تجارية.
هل ربط المواشي داخل الحظيرة يعفيها من الزكاة؟
مجرد وجود المواشي مربوطة، أو بقائها داخل حظيرة، لا يكفي وحده لإصدار حكم شامل بشأن الزكاة. فالمكان الذي توجد فيه الحيوانات ليس العنصر الوحيد المؤثر، بل تُراجع معه طبيعة التغذية والغرض من الشراء وطريقة الاستثمار.
فإذا كانت الحيوانات جزءًا من نشاط تجاري، تُبحث شروط زكاة التجارة بحسب الفتوى المنطبقة على الحالة. وإذا كانت مخصصة للإنتاج أو الاستغلال، فهناك تفصيل آخر يتعلق بعين الأصل والعائد النقدي الناتج عنه.
وبالتالي، لا يصح لصاحب المشروع أن يكتفي بعبارة «أنا أشتري لها العلف» لإسقاط كل بحث في الزكاة، كما لا يصح أن يفترض وجوب زكاة التجارة على جميع الحيوانات لمجرد احتمال بيعها مستقبلًا.
ماذا قالت الإفتاء عن عجول التسمين المعدة للتجارة؟
توجد فتوى منشورة لدار الإفتاء بعنوان «زكاة عجول التسمين»، تناولت تربية أبقار بقصد التجارة، وقررت بحثها باعتبارها مالًا تجاريًا عند تحقق شروط الوجوب.
وجاء في هذه المعالجة اعتبار مرور عام كامل على المشروع، وبلوغ المال النصاب، مع بيان يتعلق بخصم أجرة العمال والديون في الحالة المعروضة، ثم إخراج الزكاة بنسبة 2.5% على الباقي المستوفي للشروط.
وتُظهر هذه الفتوى أن التسمين لا يؤدي، في هذا التكييف، إلى استبعاد النشاط تلقائيًا من زكاة التجارة. لكنها لا تبرر تجاهل تفاصيل المشروع أو نقل خطوات حسابها إلى كل حالة دون مراجعة.
كما لا تعني النسبة المذكورة أن صاحب المشروع يخرجها عند كل عملية بيع؛ فالحول والنصاب وطبيعة المال عناصر أساسية في فهم الحكم وتطبيقه.
فتوى أخرى تفرّق بين التجارة والتسمين والاستغلال
في المقابل، تناولت دار الإفتاء حالة استثمار بالمشاركة مع فلاحين في تربية الماشية، مع وجود انتفاع باللبن والنتاج والربح عند البيع.
وفرّقت هذه الفتوى بين التجارة في أعيان الحيوانات عن طريق شرائها وبيعها دون تخلل نشاط إنتاجي أو استغلالي، وبين اقتنائها للاستفادة من اللبن أو الصوف أو التسمين أو غير ذلك من صور الاستغلال.
وبحسب هذا التفصيل، تجب زكاة عروض التجارة في صورة التجارة التي تناولتها الفتوى، بينما لا تجب في عين الماشية التي دخلت في صورة الاستغلال المبينة فيها.
وهنا تظهر أهمية قراءة الجواب كاملًا؛ لأن الاكتفاء بعبارة قصيرة مثل «لا زكاة في مواشي التسمين» أو «كل مواشي التسمين عليها زكاة تجارة» قد يحجب اختلاف التكييف بين الفتاوى المنشورة.
كيف يتعامل صاحب المشروع مع هذا الاختلاف؟
الأفضل أن يعرض صاحب المشروع حالته ببيانات واضحة، ويطلب تحديد الحكم الذي ينطبق عليها، بدلًا من اختيار إجابة مقتطعة من حالة قد تختلف عن نشاطه.
ومن المعلومات المهمة: هل اشترى الحيوانات للتداول والبيع، أم للاحتفاظ بها والاستفادة من إنتاجها؟ وهل العائد الأساسي من فرق سعر البيع، أم من اللبن والمواليد، أم من عملية التسمين؟ وهل توجد مشاركة بين صاحب المال والقائم بالرعاية؟
ولا ينبغي جمع أجزاء من فتاوى مختلفة لإنتاج طريقة حساب لم ترد في أي منها. فمثلًا، لا تُؤخذ قاعدة التقييم من فتوى، ثم تُضاف إليها خصومات من فتوى أخرى، دون التأكد من انسجام ذلك مع توصيف الحالة.
متى تخضع الحيوانات لزكاة عروض التجارة؟
أوضحت دار الإفتاء في بيان شروط زكاة عروض التجارة أن من عناصرها اكتساب المال بمعاوضة، وتملكه بغرض بيعه، وأن يكون البيع بقصد الربح أو المنفعة التجارية.
وعند انطباق هذا التوصيف، يُبحث بلوغ النصاب وتمام الحول، وتُقوَّم الأموال التجارية بسعر السوق وفق الضوابط المعتمدة.
والفكرة الأساسية أن الحكم هنا يتعلق بالمال التجاري وقيمته، لا بمجرد عدد الحيوانات. لذلك لا ينبغي استخدام الأنصبة العددية الخاصة بزكاة الأنعام لحساب نشاط تقرر أنه من عروض التجارة.
أما تحديد ما يدخل في الحساب وما يُستبعد منه، فيحتاج إلى معرفة موجودات المشروع والتزاماته، وتطبيق الفتوى المناسبة عليه.
ما النصاب الذي يُنظر إليه عند حساب الزكاة؟
تذكر فتاوى دار الإفتاء المصرية في هذا الباب نصابًا يعادل قيمة 85 جرامًا من الذهب عيار 21، مع مراعاة الشروط الأخرى المتعلقة بالمال محل الزكاة.
ولا يمكن تثبيت هذا النصاب بالجنيه في رقم دائم؛ لأن قيمة الذهب تتغير، ومن ثم تتغير القيمة النقدية المقابلة له.
كما أن وصول ثمن بعض الحيوانات إلى مبلغ مرتفع لا يحسم وحده وجوب الزكاة؛ إذ يسبق الحسابَ تحديدُ نوع المال وتكييف النشاط، ثم النظر في النصاب والحول وبقية الشروط.
ولهذا يُفضل أن يعرف صاحب المشروع التاريخ الذي تُراجع عنده أمواله، وأن يحتفظ ببيانات واضحة تساعد على التقييم دون الاعتماد على التخمين.
مثال مبسط لحساب نسبة 2.5%
إذا انتهى فحص حالة معينة إلى أن وعاء الزكاة الخاضع للحساب يبلغ 200 ألف جنيه، بعد تطبيق الضوابط الخاصة بها، فإن حساب ربع العشر يكون بضرب هذا المبلغ في 2.5%، ليكون الناتج 5000 جنيه.
وإذا كان الوعاء المعتمد 300 ألف جنيه، فإن الناتج الحسابي يبلغ 7500 جنيه.
وهذه أمثلة لتوضيح النسبة فقط، ولا تعني أن جميع مشروعات التسمين تُحاسب على إجمالي قيمتها بهذه الطريقة، أو أن جميع المصروفات تُخصم قبل الحساب. فتحديد الوعاء خطوة سابقة على ضرب المبلغ في النسبة.
هل عدم الزكاة في أصل الماشية يشمل الأموال الناتجة عنها؟
يجب التفريق بين الحيوانات بوصفها أصولًا للاستغلال، وبين الأموال النقدية المتجمعة من نشاطها. فقد لا تجب الزكاة في عين الأصل وفق التكييف المعتمد، بينما تجب في النقود الناتجة عنه إذا تحققت شروط زكاة المال.
وقد بيّنت دار الإفتاء في حكم المستغلات أن عدم وجوب الزكاة في الأصل لا يمنع بحث الزكاة في الغلة التي ينتجها، عند بلوغ النصاب وتمام الحول وتحقق الشروط.
وبالتالي، فإن وجود فتوى بعدم الزكاة في عين الماشية لا يبرر اعتبار جميع المدخرات المتحصلة من المشروع خارج الزكاة إلى الأبد. فهذه الأموال لها حكمها الذي يُراجع بحسب حالتها.
ماذا عن المشاركة بين صاحب المال ومربي المواشي؟
تحتاج المشاركة إلى بيان مستقل؛ لأن ملكية الحيوانات وتوزيع العائد وتكاليف التغذية قد تختلف من اتفاق إلى آخر.
وقد تناولت دار الإفتاء حالة يقدم فيها شخص ثمن الماشية، ويتولى آخر رعايتها، ثم يتقاسمان المكسب، وبيّنت في جانب الربح النقدي ضمه إلى ما لدى صاحبه من نقود، وفق تفاصيل الحول والنصاب في الحالة المعروضة.
ولا يصح افتراض أن أحد الشريكين مسؤول عن حساب زكاة الآخر دون معرفة الاتفاق والملكية. ومن المفيد تقديم بيان يوضح مساهمة كل طرف، وما يحصل عليه، ومن يملك الحيوانات أثناء دورة التربية.
بيانات تساعدك على طلب فتوى دقيقة
قبل السؤال، جهّز وصفًا مختصرًا لنشاطك، يتضمن الغرض من شراء الحيوانات، ومدة الاحتفاظ بها، وطبيعة العائد، ووجود إنتاج من اللبن أو المواليد، وأي مشاركة مع أطراف أخرى.
واحتفظ بسجلات للمشتريات والمبيعات والمصروفات والديون والنقود المتاحة، حتى يمكن فهم الوضع المالي دون خلط رأس المال بالربح أو الأصول بالمخزون.
وتظل معرفة هذه الفروق ضرورية للوصول إلى الحكم المناسب؛ فالمسألة لا تُحسم بعدد الرؤوس أو بوجود العلف وحده، وإنما بتوصيف النشاط وشروط المال. ويقدم موقع ميكسات فور يو هذا البيان لمساعدة أصحاب مشروعات الأغنام والمواشي على فهم جوانب السؤال، وعرض حالاتهم بصورة واضحة على دار الإفتاء قبل اعتماد حساب الزكاة.